2026-10-13
截至发稿,FDA CDER年内已批准44款Novel Drug。其中11款——恰好四分之一——直接涉及中枢神经系统疾病、神经系统罕见病或CNS精准诊断。把它们放进同一张图里,可以看到一条清晰的研发变化:经典神经递质靶点仍在持续迭代,而疾病机制、脑内递送、生物标志物和精准诊断,正在成为CNS创新的另一条主线。
过去二十年,"CNS无新药"几乎是行业共识:临床试验失败率高、安慰剂效应难以跨越、疾病机制不清,大型药企一度成批收缩神经科学管线。
2026年的FDA新药名单,出现了一个值得单独观察的信号。
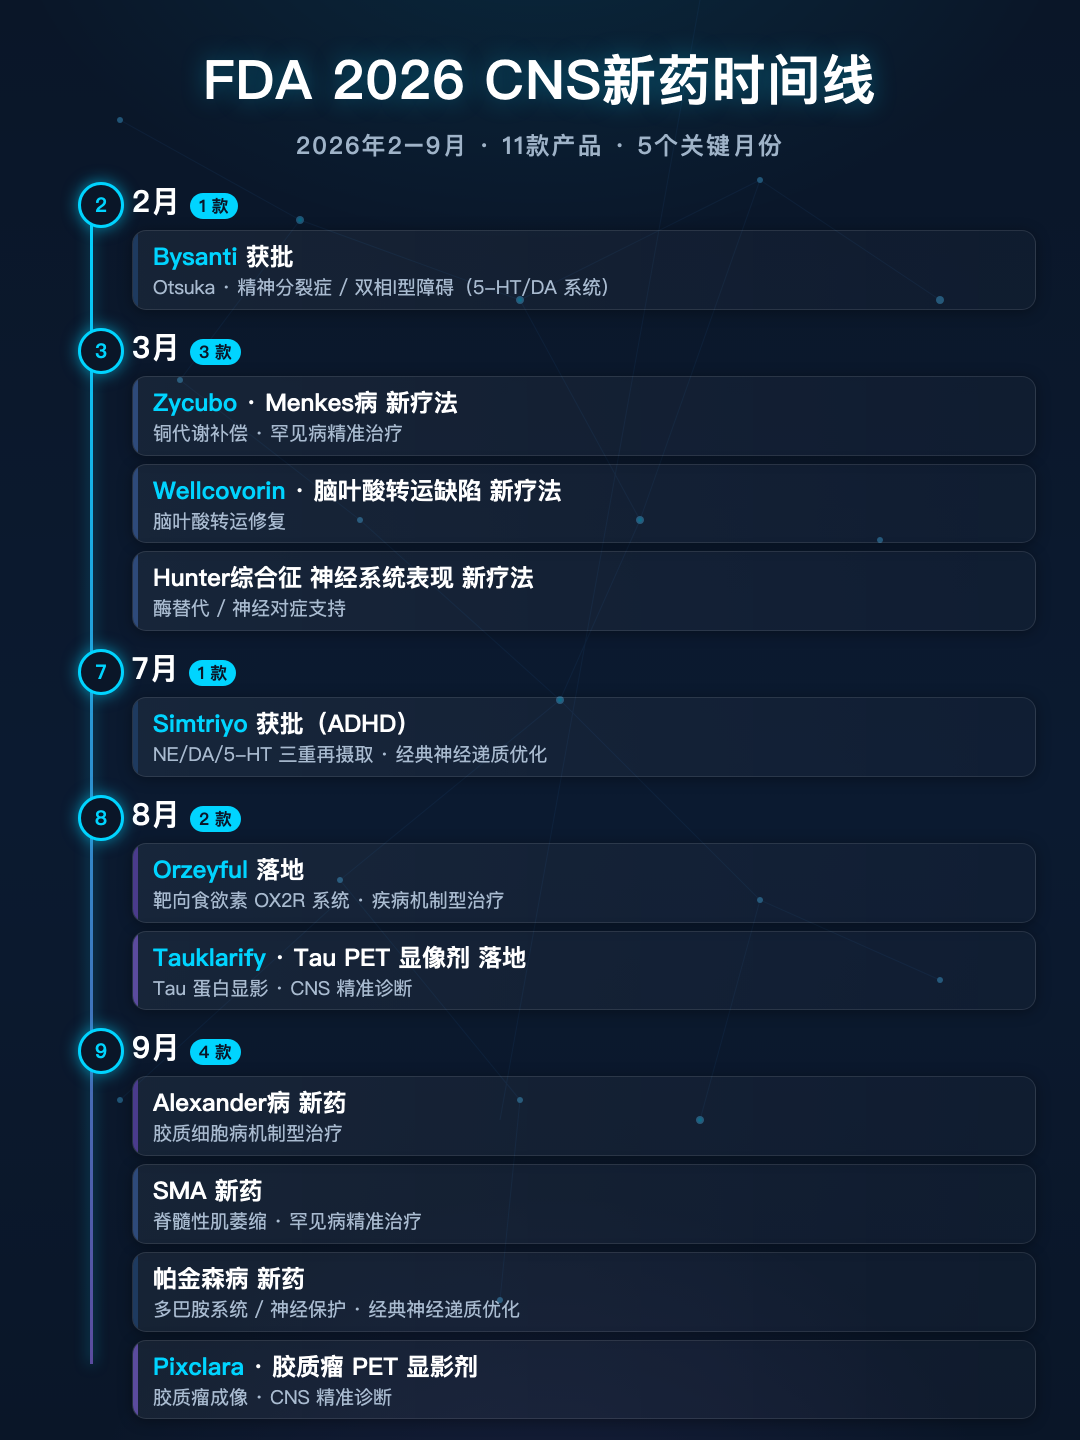
2月,Otsuka的Bysanti获批用于精神分裂症和双相I型障碍;3月,Menkes病、脑叶酸转运缺陷和Hunter综合征神经系统表现接连迎来新治疗;7月,ADHD药物Simtriyo获批;8月,靶向食欲素系统的Orzeyful和Tau PET显像剂先后落地;9月,Alexander病、SMA、帕金森病新药和胶质瘤PET显影剂在一个月内集中出现。
这些药物覆盖的疾病跨度极大,药理学完全不同。但按照作用机制和临床用途重新排列,会发现2026年的CNS研发正沿着四条路线同时推进:成熟靶点继续做药理学优化,新药开始直接进入疾病生物学节点,罕见病推动机制型治疗落地,诊断工具开始和治疗一起进入精准开发体系。
CNS研发并没有离开多巴胺、去甲肾上腺素和5-羟色胺这些经典神经递质系统。
2月20日,FDA批准Otsuka的Bysanti(milsaperidone)用于成人精神分裂症,以及双相I型障碍急性躁狂或混合发作。7月24日,同属Otsuka的Simtriyo(centanafadine)获批,用于6岁及以上、体重至少20kg的儿童和成人ADHD患者,采用每日一次口服给药。9月25日,AbbVie的Juvmo(tavapadon)获批用于成人帕金森病——这是FDA批准的首款多巴胺D1/D5受体选择性部分激动剂。
成熟靶点仍有大量未满足的临床需求,药物创新越来越落在受体选择性、部分激动、多递质组合和给药方案这些药理学细节上。
Simtriyo尤其具有代表性。它同时抑制去甲肾上腺素、多巴胺和5-羟色胺三个单胺递质的再摄取,是首个获批用于ADHD的"三重再摄取抑制剂"。在兴奋剂类和单一递质调节类药物长期主导的ADHD领域,这提供了一条药理学上完全不同的路径。
Juvmo则代表另一种优化方向。帕金森病药物研发长期围绕多巴胺替代、非选择性受体激动和酶抑制展开,而tavapadon选择性地作用于D1/D5受体亚型,以"部分激动"的方式调节与运动控制相关的多巴胺信号——在同一个多巴胺系统里,作用哪个受体、作用到什么程度,本身就是产品差异。
这说明经典CNS靶点的竞争已经进入药理学精细化阶段。神经递质系统没有过时,过时的只是"粗颗粒度"的靶点开发方式。
2026年FDA批准名单中,另一组产品开始直接针对疾病发生发展的关键生物学环节。
8月5日,FDA批准Takeda的Orzeyful(oveporexton)治疗成人1型发作性睡病。这是一种口服食欲素受体2(OX2R)激动剂,通过恢复食欲素信号改善疾病相关症状。FDA将其定义为首个直接恢复食欲素信号、针对该疾病基础生物学机制的药物。
这个案例很适合用来说明CNS机制型药物的开发逻辑。1型发作性睡病的核心病理,是食欲素神经元缺失导致的信号不足。过去几十年的治疗都在"控制症状"——用兴奋剂对抗嗜睡、用抗抑郁药压制猝倒;而oveporexton做的是另一件事:直接补回缺失的生物学信号。
9月3日,FDA批准Ionis的Zanvastro(zilganersen)用于儿童和成人Alexander病。Alexander病由GFAP基因异常引起,异常GFAP蛋白在星形胶质细胞中的积累是疾病病理的核心。zilganersen是一款反义寡核苷酸(ASO),通过作用于GFAP前体mRNA降低异常蛋白的生成——这是Alexander病首款获批治疗,也是首个直接靶向异常GFAP蛋白积累的疗法。
值得注意的是它的证据基础。FDA的审批建立在临床研究与疾病自然史数据的对比之上:接受治疗患者的运动功能变化与未经治疗的自然病程相比,部分指标显示出减缓趋势。由于Alexander病患者数量极少,随机对照试验在现实中难以开展——这正在成为罕见神经退行性疾病开发的标准证据问题,而FDA选择接受"自然史对照"这一路径,本身就是一个值得记录的监管信号。
9月11日获批的Scholar Rock的Isembyld(apitegromab)提供了第三种案例。SMA的核心病理是运动神经元丢失,SMN2靶向疗法已经大幅改善了患者的生存和运动功能。但即使SMN蛋白得到纠正,疾病过程中已经发生的肌肉丢失仍然是独立存在的问题——Isembyld是首个直接针对SMA肌肉丢失的治疗,它靶向肌生成抑制素前体,解除其对肌肉生长的抑制,与SMN2靶向治疗联用。
三款产品分别对应食欲素信号缺失、异常GFAP积累和肌肉丢失,研发方向并不相同,但共同点非常明确:CNS药物开始围绕疾病链条中的具体生物学缺陷寻找干预点,治疗目标从症状层面延伸到了疾病的不同环节。
2026年批准名单中还有三款产品值得放在一起观察。
1月12日,FDA批准Sentynl的Zycubo(copper histidinate)用于儿童Menkes病。Menkes病是一种遗传性铜代谢疾病,患者存在铜吸收和转运异常,进而造成严重的神经系统损害。Zycubo通过补充可利用的铜绕过吸收障碍——这是FDA批准的首款Menkes病治疗。
3月10日,Wellcovorin(leucovorin calcium)获批用于FOLR1相关脑叶酸转运缺陷。患者由于FOLR1基因异常,叶酸无法正常进入中枢神经系统,导致严重的神经发育问题。亚叶酸钙本身是上市几十年的老药,但当疾病机制足够明确时,老药也能通过精准识别人群获得全新的临床价值——这是该疾病的首款获批治疗,也是FDA罕见地基于外部证据而非新开展临床试验作出的批准。
"没有临床试验也能获批"——当疾病机制足够清晰、替代终点足够可信时,监管的证据门槛是可以被重新定义的。
3月24日获批的Avlayah(tividenofusp alfa-eknm)则把研发重点推进到了血脑屏障——CNS药物开发最古老、最顽固的瓶颈。
Hunter综合征患者缺乏艾杜糖醛酸-2-硫酸酯酶,传统酶替代治疗无法充分进入中枢神经系统,神经系统表现一直是治疗难题。Denali开发的Avlayah利用跨血脑屏障的递送技术,让治疗性蛋白能够进入脑内。FDA通过加速批准路径放行——一款用"脑脊液生物标志物"作为替代终点获得加速批准的脑递送药物,这是血脑屏障递送技术第一次以完整产品的形式走通FDA路径。
从Zycubo到Wellcovorin再到Avlayah,可以看到三种不同的开发思路:补偿代谢缺陷、绕过转运障碍、解决药物入脑问题。
对于神经系统罕见病,患者数量少并不意味着研发逻辑简单。相反,这些疾病往往遗传缺陷单一、机制集中,恰好为靶点选择、生物标志物和递送技术提供了最干净的验证环境——罕见病正在替整个CNS领域跑通"机制—标志物—终点"的闭环,再反哺到阿尔茨海默病、帕金森病这些更大的适应症。
如果只统计治疗性药物,2026年的CNS批准名单会漏掉一个同样重要的变化。
8月13日,FDA批准Lantheus与Enigma Biomedical联合开发的Tauklarify(florquinitau F18)用于PET显像,在正在接受阿尔茨海默病评估的认知障碍成人中识别Tau神经原纤维缠结病理。
9月11日,Telix的Pixclara(floretyrosine F18)获批用于PET显像,帮助鉴别成人和1个月以上儿童胶质瘤患者的复发/进展性肿瘤与治疗相关改变。
这两款产品对应CNS临床中两个最典型的"不确定性"问题。
阿尔茨海默病领域,认知障碍并不等于存在相同的脑病理。Aβ斑块、Tau缠结、血管病变可以呈现相似的症状,而疾病修饰治疗只对携带目标病理的患者有效。Tau PET提供的是病理层面的证据——在"治疗必须精准"的时代,"有没有目标病理"直接决定患者能不能用上药。
胶质瘤领域,治疗后MRI上出现新异常信号,可能是肿瘤进展,也可能是放疗、手术造成的治疗相关改变——两者的处理完全不同。Pixclara提供的代谢信息,帮助临床判断异常区域究竟是肿瘤活性还是治疗后的改变。
这意味着CNS开发正在出现一个新的组合结构:药物负责干预,生物标志物负责识别靶点作用,影像诊断负责判断患者所处的疾病状态。随着疾病修饰治疗越来越依赖患者分层,诊断工具不再只是辅助角色——谁能用诊断锁定正确的患者,谁才可能拿到下一张入场券。
把FDA截至9月25日的11款CNS相关Novel Drug按机制深度重新排列,会得到一张类似脑断层的"地形图"——越靠近底部,越接近经典递质药理;越靠近顶部,越接近疾病机制与精准诊断。
这张图里没有一条路线取代另一条。2026年的CNS创新竞争,已经很难只用"有没有新靶点"来描述。药物能不能作用于靶点,靶点作用能不能被生物标志物检测,患者能不能被诊断工具准确识别,药物能不能进入需要治疗的脑区——这些环节正在越来越紧密地连接成一个体系。
把镜头从产品拉远到公司层面,这张图的另一层信息才开始显现。这11款产品背后,站着包括Otsuka、AbbVie、Takeda、Ionis、Scholar Rock、Sentynl、GSK、Denali、Lantheus和Telix在内的至少10家公司——其中Otsuka一家拿下两款。
更重要的是,这批公司大多不是"碰巧"拿到批准:
换句话说,2026年这批产品不是散点式的"first-in-class"运气,而是各家在CNS领域的系统性卡位:机制平台、递送平台、诊断平台,正在成为三种不同类型的CNS资产。
从2026年这张图往后看,与其问"CNS下一个新靶点是什么",不如盯住三个可以被事后验证的具体信号:
① orexin赛道会不会出现第二款申报。
Orzeyful证明了"补回缺失信号"的路径可以成药,食欲素系统的神经药理学大门已被推开——follow-on资产进入注册阶段的速度,将决定这个赛道是"单点突破"还是"新平台"。
② Tau PET会不会与AD疾病修饰治疗形成"诊断+药"的组合。
当伴随诊断的逻辑从肿瘤领域延伸到神经退行性疾病,"先验病理、再用药"的诊疗路径一旦成型,会同时改变临床试验设计和真实世界用药格局。
③ 跨血脑屏障递送会不会出现第二例获批。
Avlayah用CSF HS作为替代终点走通了加速批准,如果这套"递送+脑脊液标志物+加速路径"的组合在2027-2028年被复制,CNS蛋白药物和基因治疗的整个开发逻辑都会被改写。
届时再回头看2026年这11款产品,会明白它们不是孤立的获批,而是CNS研发从"靶点竞赛"切换到"机制闭环竞赛"的起跑线。
资料来源
1. FDA CDER Novel Drug Approvals 2026(截至2026年9月25日)
2. FDA各药品批准公告、审评摘要及处方信息
3. 相关企业官方新闻稿(AbbVie、Takeda、Ionis、Scholar Rock、Denali、Lantheus、Enigma、Telix、Sentynl、GSK,2026年1月—9月)
4. Scholar Rock III期SAPPHIRE研究数据公告

地址:北京丰台区丽泽商务区平安幸福中心